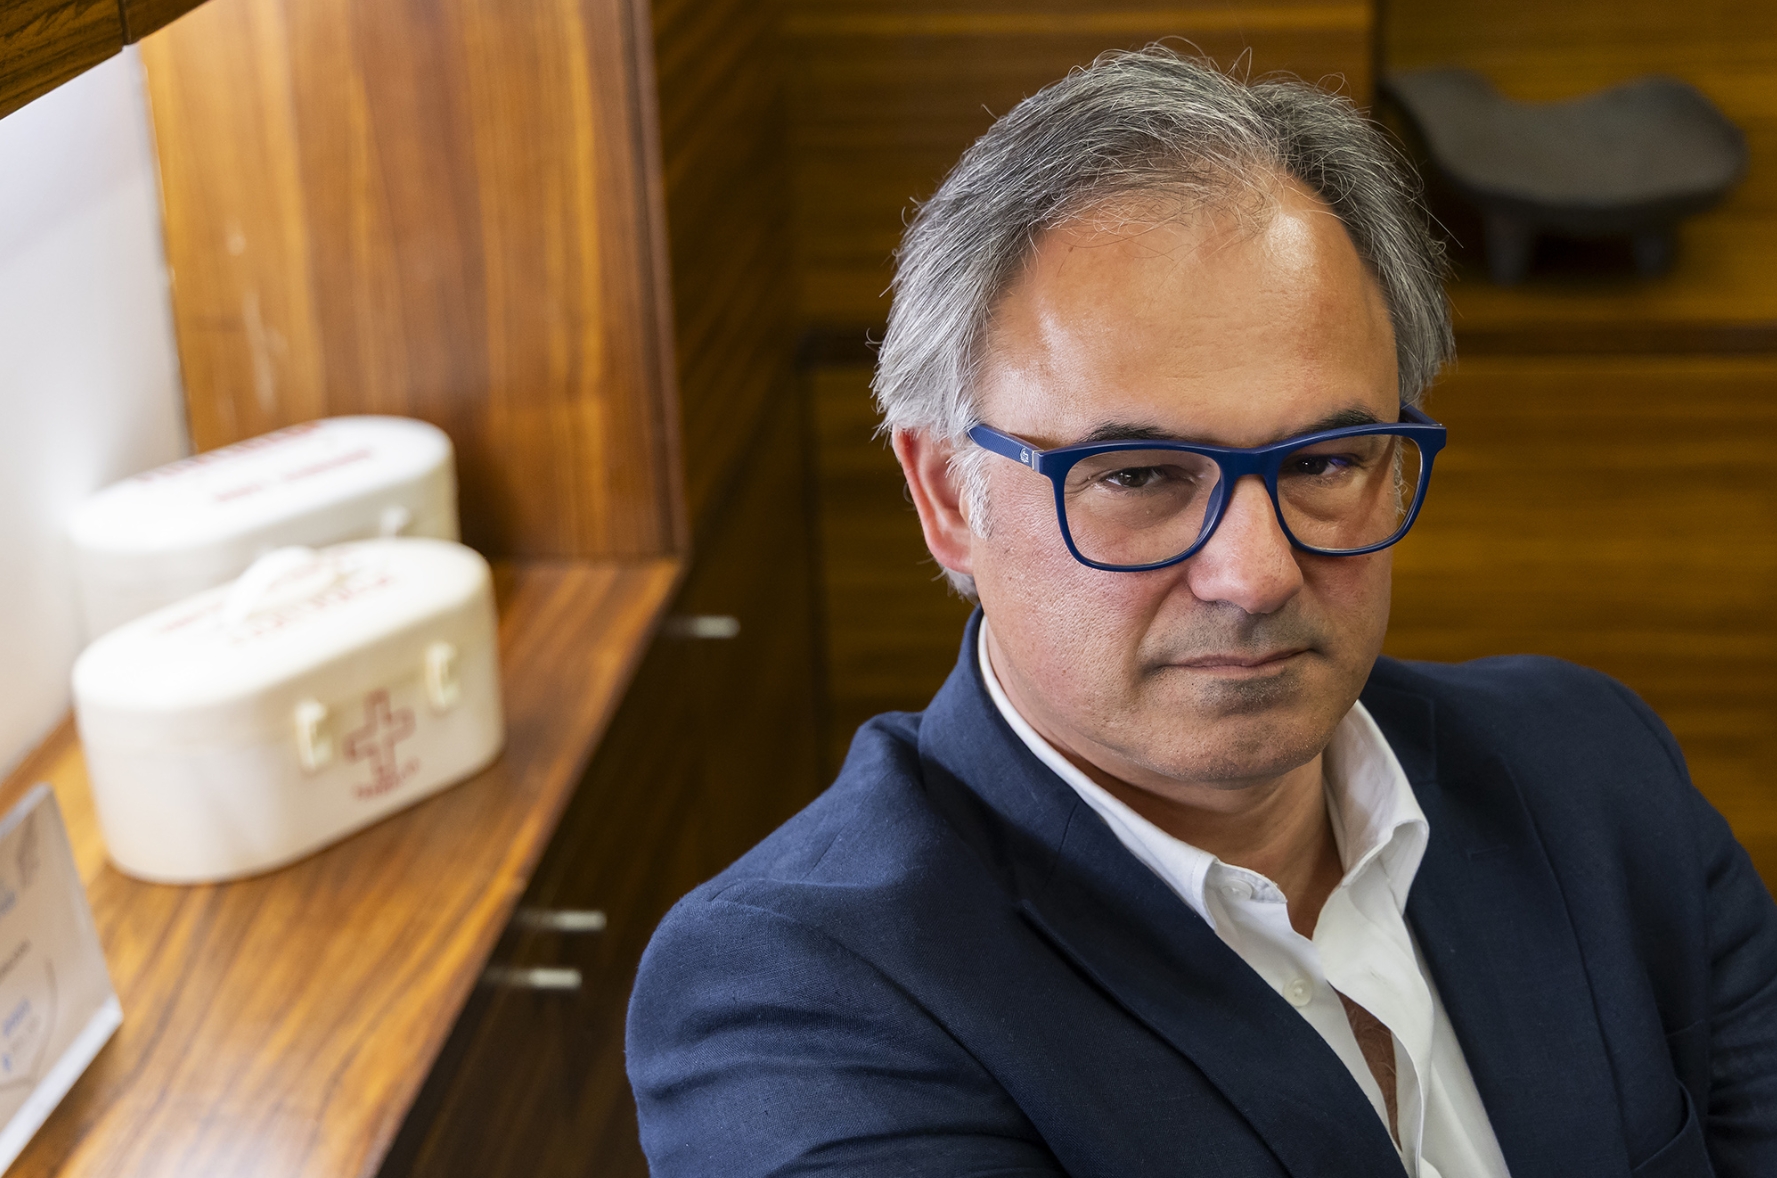
“Quando a influência comercial da banca se traduz em margens ou remunerações superiores, importa verificar se estas correspondem a um serviço de maior valor para o cliente ou se resultam da sua menor capacidade de escolha e negociação”, comenta Nuno Martins, presidente da APROSE, associação que reúne agentes e corretores concluindo que o critério deve ser sempre o mesmo: a qualidade da proteção e o interesse do consumidor.
Nuno Martins, comenta ainda que “a relação da banca com os seus clientes confere-lhe uma vantagem significativa na distribuição de seguros. Essa vantagem exige uma responsabilidade acrescida, sobretudo quando o banco comercializa produtos de uma seguradora do seu próprio grupo”, diz. O presidente da APROSE alerta que “nestes casos, o consumidor pode ficar exposto a uma dupla pressão comercial, resultante da relação com o banco e dos interesses da seguradora. Esta proximidade levanta questões sobre a liberdade de escolha, a transparência do aconselhamento e a adequação das soluções às necessidades do cliente.
Os ramos analisados foram o segmento dos Seguros de Vida desde 2021 a 2015, o segmento Vida agregado de 2021 a 2023 e os subsegmentos Vida Risco e Vida Financeiros em 2024 e 2025.
Assim, em 2025, os bancos receberam, em média, pelos seguros Não Vida, uma remuneração correspondente a 19,6%, contra 14,4% dos restantes mediadores, uma diferença de 5,2 pontos percentuais. A vantagem bancária foi-se consolidando ao longo do período: em 2021 era de apenas 0,6 pontos, passando para 4,8 pontos em 2022 e 4,5 pontos em 2023.
Seguros de Vida também com gap fundo entre Bancos e outros mediadores
A diferença é ainda mais expressiva em Vida Risco. Depois de, em 2024, os restantes mediadores apresentarem uma taxa ligeiramente superior à banca — 23,3% contra 22,9% —, a situação inverteu-se em 2025. Nesse ano, a remuneração média da banca subiu para 26,4%, enquanto a dos restantes mediadores caiu para 18,1%, abrindo uma diferença de 8,3 pontos percentuais. Em termos relativos, a taxa de comissão para os bancos foi cerca de 46% superior.
Também em Vida Financeiros a banca mantém uma taxa de remuneração mais elevada, embora com valores muito inferiores aos observados nos restantes segmentos: 2,5% em 2025, contra 1,3% nos restantes mediadores. Nos seguros Vida, os dados disponíveis para 2021-2023 mostram igualmente uma aproximação progressiva da banca: de 4,2% em 2021 para 8% em 2023, enquanto os restantes mediadores passaram de 4,4% para 6,3%.
Os dados apontam, assim, para uma posição negocial relevante da banca junto das seguradoras, sobretudo em segmentos onde a rede bancária concentra volumes significativos de negócio e dispõe de acesso direto à sua base de clientes. A evolução sugere que o canal bancário tem conseguido preservar — e em alguns segmentos reforçar — a sua capacidade para obter condições remuneratórias mais favoráveis do que os restantes mediadores.
“Não podemos permitir que existam processos de venda que claramente coloquem em causa o verdadeiro interesse do consumidor. O processo de venda da banca deverá ser mais escrutinado e corrigido, permitindo ao consumidor uma escolha livre em qualquer momento da vida dos seus contratos de seguros”, conclui Nuno Martins.
No que respeita à rede de distribuição de seguros em Portugal, em 2025, o canal bancário permanece como o principal meio de comercialização dos produtos do ramo Vida, sendo responsável por 72,5% das vendas, enquanto nos ramos Não Vida, o conjunto dos demais mediadores continua a assumir um papel predominante, correspondendo a 75,4% das vendas.
EcoSeguros 30/09/2026